Wprowadzenie do zielonych inwestycji
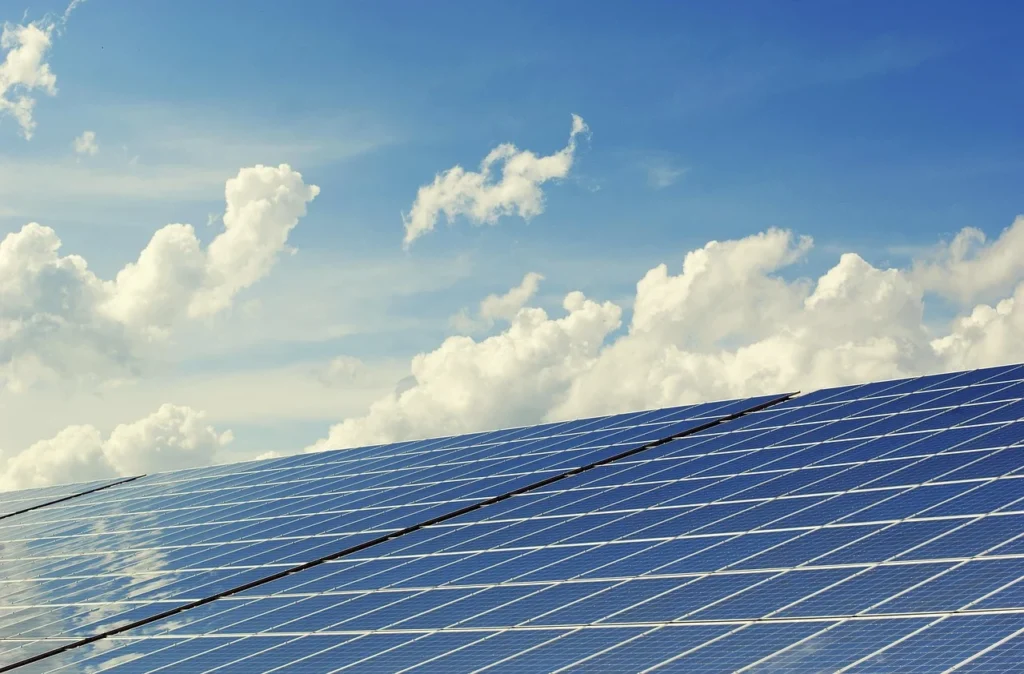
Rosnące ceny energii i dbałość o środowisko sprawiają, że fotowoltaika staje się naturalnym wyborem dla wielu firm. Inwestycje w OZE (odnawialne źródła energii) to nie tylko ekologia, ale też realne oszczędności i wzmocnienie wizerunku przedsiębiorstwa.
Dla menedżerów i właścicieli firm kluczowe jest zrozumienie dostępnych opcji finansowania oraz zabezpieczeń — od leasingu, przez kredyty, po ubezpieczenia. Ten artykuł przeprowadzi cię przez najważniejsze zagadnienia, pokazując praktyczne rozwiązania.
Modele finansowania dla firm
Firmy planujące instalację paneli fotowoltaicznych mają do wyboru kilka podstawowych kanałów finansowania: leasing, kredyt bankowy, dotacje oraz modele hybrydowe. Wybór zależy od sytuacji finansowej, planów rozwoju i preferencji podatkowych.
Dotacje i programy regionalne mogą znacznie obniżyć koszty, ale często wymagają spełnienia dodatkowych kryteriów i czekania na decyzję. Dlatego wiele przedsiębiorstw decyduje się na rozwiązania szybsze i bardziej przewidywalne.
Leasing — jak to działa i korzyści
Leasing pozwala na użytkowanie instalacji bez dużego wydatku początkowego. To popularna forma finansowania, szczególnie dla firm, które chcą zachować płynność finansową i jednocześnie korzystać z ulg podatkowych.
Korzyści z leasingu obejmują m.in. elastyczne raty, możliwość aktualizacji sprzętu oraz uproszczone rozliczenia podatkowe. Wiele firm wybiera ten model ze względu na szybki proces i brak konieczności angażowania kredytu obrotowego.
- niski wkład własny
- różne opcje wykupu po zakończeniu umowy
- możliwość rozłożenia kosztów w czasie
Przykładowo, oferty zewnętrznych leasingodawców są coraz bogatsze — warto porównać warunki przed podpisaniem umowy. Dla zainteresowanych bezpośrednim źródłem usług polecanym przedsiębiorstwom można rozważyć ofertę leasing fotowoltaiki dla firm, która koncentruje się na finansowaniu zielonych aktywów.
Kredyty i dotacje — co warto wiedzieć
Kredyt inwestycyjny to opcja dla firm, które wolą mieć instalację na własność od początku. Banki często oferują preferencyjne warunki dla projektów proekologicznych, choć procedury są bardziej wymagające niż przy leasingu.
Dotacje (np. z programów krajowych czy unijnych) mogą pokryć znaczną część kosztów, lecz wymagają wypełnienia formalności i czasami współfinansowania. Dlatego wiele firm łączy dotacje z kredytem lub leasingiem.
| Parametr | Leasing | Kredyt |
|---|---|---|
| Własność sprzętu | po wykupie | od razu |
| Wkład własny | niski | zwykle wyższy |
| Procedury | szybsze | bardziej formalne |
| Korzyści podatkowe | tak (amortyzacja/raty) | tak (amortyzacja, odsetki) |
Porównanie pomaga określić, która ścieżka najlepiej pasuje do strategii firmy: szybki cashflow czy pełna własność i dłuższe korzyści kapitałowe.
Ubezpieczenia i zarządzanie ryzykiem
Instalacja fotowoltaiczna to inwestycja, którą także warto zabezpieczyć. Standardowe polisy chronią przed kradzieżą, uszkodzeniami mechanicznymi czy skutkami ekstremalnych zjawisk pogodowych.
W praktyce warto zwrócić uwagę na zakres polisy: czy obejmuje uszkodzenia paneli, inwerterów, utratę zysku z powodu awarii oraz odpowiedzialność cywilną. Niektóre ubezpieczenia mogą być dodawane do umowy leasingowej jako element kompleksowej ochrony.
Ryzyka technologiczne i rynkowe minimalizuje też regularna konserwacja, monitoring produkcji i umowy serwisowe. Dzięki temu inwestycja pracuje stabilniej, a ewentualne roszczenia ubezpieczeniowe są łatwiejsze do udokumentowania.
FAQ
Czy leasing jest tańszy niż kredyt?
To zależy od wielu czynników: kosztów finansowania, dostępnych dotacji, warunków podatkowych oraz długości umowy. Leasing często bywa korzystniejszy pod względem płynności, ale kredyt daje natychmiastową własność.
Jak długo trwa proces uzyskania finansowania?
W przypadku leasingu decyzja może zapaść w ciągu kilku dni do kilku tygodni. Kredyt wymaga zwykle dłuższej analizy dokumentów i może trwać kilka tygodni lub miesięcy, zwłaszcza przy większych projektach.
Co obejmuje standardowe ubezpieczenie instalacji?
Typowo polisy obejmują uszkodzenia mechaniczne, zdarzenia losowe (grad, wiatr, przepięcia) oraz kradzież. Zakres różni się w zależności od ubezpieczyciela — warto sprawdzić wyłączenia i limity odpowiedzialności.
Gdzie szukać wsparcia i ofert?
Najlepiej porównywać oferty różnych instytucji finansowych, doradców energetycznych oraz firm instalacyjnych. Skorzystanie z porady eksperta pomoże dobrać model finansowania do specyfiki firmy i planów rozwojowych.
Artykuł powstał w ramach płatnej współpracy reklamowej.
Tekst został utworzony przy pomocy sztucznej inteligencji (modeli językowych).
Szukasz czegoś innego w dziale aut?